農業・農家の確定申告 Q&A
農業・農家の確定申告 Q&A
お答えします
種苗費・肥料費・農薬費・飼料費・燃料費・農機具の減価償却費など、作付から出荷までにかかった費用は必要経費になります。自宅と作業場・農地が地続きの場合の電気代や車両費は家事関連費として按分します。自分の家で食べた農産物は経費から抜くのではなく、収入として計上します。
本記事には広告(アフィリエイトリンク)が含まれます。リンク経由でサービスを利用された場合、当サイトに紹介料が支払われることがありますが、ユーザーが追加費用を負担することはありません。
一解説
所得税法37条1項は、必要経費に算入すべき金額を二つ定めています。総収入金額を得るため直接に要した費用と、その年における販売費、一般管理費その他その所得を生ずべき業務について生じた費用です。農業では、種苗費・肥料費・農薬費・飼料費・燃料費・出荷資材費といった、作付から出荷までの一連の支出がここに収まります。
必要経費になるのは、その年に支払った金額ではなくその年に債務が確定した金額です。12月31日までに債務が成立し、具体的な給付をすべき原因となる事実が発生し、金額が合理的に算定できていること。この三つが揃って初めてその年の経費になります。秋に播いて翌年に収穫する作物のように支出と収入の年がずれるものは、判断に迷う場合は税理士または所轄税務署にご確認ください。
トラクターやコンバインのように長く使う資産は、取得価額が10万円未満ならその年の必要経費、10万円以上は減価償却です。10万円以上20万円未満には一括償却があり、青色申告者には少額減価償却資産の特例(一定額未満・適用期限あり)も用意されています。金額と期限は改正で動きますので、現行の数字は下のリンク先でご確認ください。
所得税法45条1項1号は、家事上の経費及びこれに関連する経費で政令で定めるものを必要経費に算入しないと定めています。その政令が施行令96条で、家事関連費のうち経費にできるものを二つ挙げています。一号は、主たる部分が業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合のその部分。二号は、青色申告書を提出することにつき税務署長の承認を受けている居住者について、取引の記録等に基づいて業務の遂行上直接必要であったことが明らかにされる部分です。
一号の「主たる部分」は、通達45-2 が業務の遂行上必要な部分が50%を超えるかどうかで判定するとしています。あわせて同じ通達が、5割以下であっても、必要である部分を明らかに区分することができる場合には、その部分に相当する金額を必要経費に算入して差し支えないとしています。
電気は作業場のメーターを分ける、車両は走行距離で分ける。数字で示せる基準を選び、その理由を残しておくことが要点です。
農業には固有の計上ルールがあります。所得税法41条は、農産物を収穫したときの扱いを定めています。農業を営む居住者が農産物(米、麦その他政令で定めるものに限る)を収穫した場合の扱いです。その収穫した時における当該農産物の価額(収穫価額)に相当する金額を、その収穫の日の属する年分の事業所得の金額の計算上、総収入金額に算入します。
条文は収穫の時点を指していますが、申告の様式では棚卸を通して同じ結果になります。販売金額に家事消費・事業消費と雑収入を加え、期首棚卸高を差し引き、期末棚卸高を加えます。年末に売れ残った在庫は、収穫時の生産者販売価額(庭先価額)で見積もって収入に入ります。翌年売ったときに期首棚卸高として差し引かれますので、二重にはなりません。
帳簿には収穫時の金額を書く欄がなく、収穫量は数量だけを記録します。金額を書くのは販売した時と、年末に棚卸をしたときです。野菜類やぶどう・桃・梨など収穫から販売までの期間が短いものは、棚卸しを省略できます。
自分の家で食べた分も、同じように収入に入ります。所得税法39条は、たな卸資産を家事のために消費した場合には、その消費した時の価額に相当する金額を総収入金額に算入すると定めています。収入に戻して帳尻を合わせる仕組みです。近所への無償の贈答も同じ考え方になります。
金額の見積り方には、農業向けの通達があります。農産物の家事消費等の金額については、収穫年次の異なるごとにその収穫した時における当該農産物の価額の平均額又は販売価額(市場等に対する出荷価格をいう。)の平均額によって計算することとして差し支えないとされています。一点ずつ値を付けなくても、平均額で足ります。月ごとにおおよその数量を控えておけば、年末に平均単価を掛けるだけで済みます。
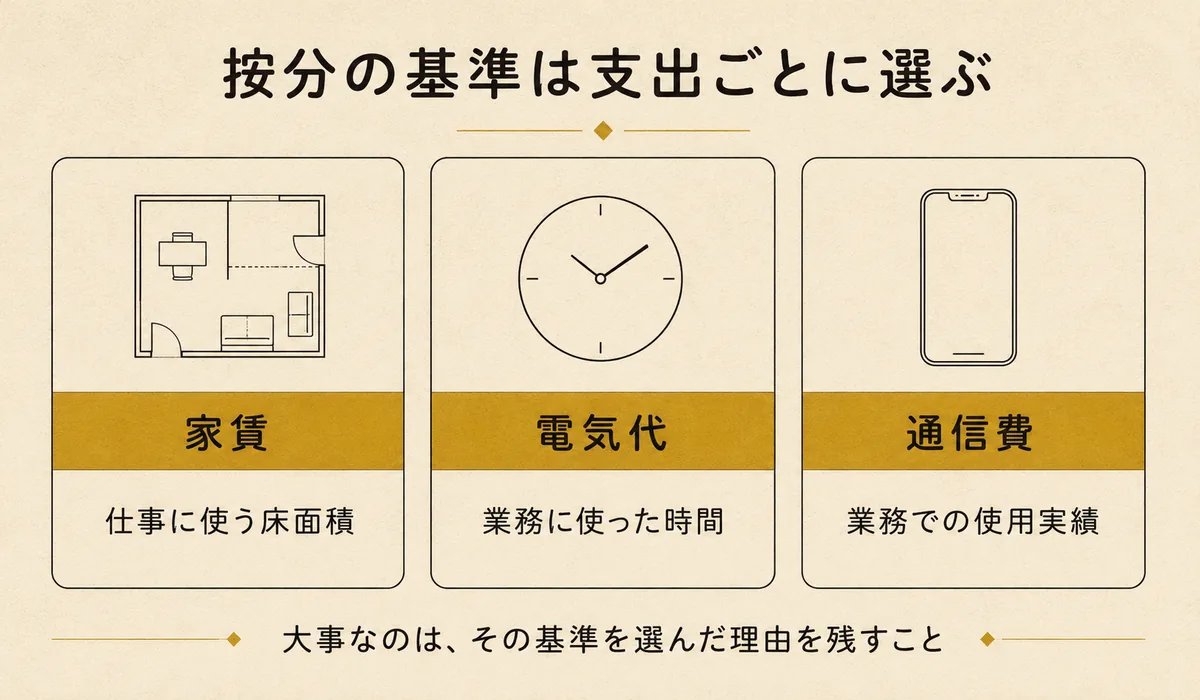
農業は、もともと作業日誌と出荷伝票という記録の習慣がある仕事です。これに燃料の給油記録と車両の走行距離を足せば、按分の根拠は揃います。すでにあるものを残しておくことが、そのまま経費性の裏づけになります。
所得税法56条は、生計を一にする配偶者その他の親族とのやり取りを、事業主ひとりの中の出来事として扱います。親族に払った地代家賃や給与賃金は必要経費にならず、代わりに、その親族が事業のために負担した費用が、事業主の必要経費になります。対価を払っているかどうかは関係ありません。給与賃金は青色事業専従者給与が例外で、青色申告者でない方には事業専従者控除があります。
農地を親名義のまま使っている場合、地代そのものは経費になりませんが、親が負担しているその農地の固定資産税などは本人の経費になります。家族で営む農業では、この付け替えの対象になる金額がいちばん大きくなります。
所得税と住民税は必要経費になりません。事業税は全額、固定資産税は業務用の部分が経費です。罰金・科料・過料は対象外で、業務のための借入金の利息は経費になります。
二一次情報
所得税法 第37条第1項(必要経費)(抜粋)
第三十七条 その年分の不動産所得の金額、事業所得の金額又は雑所得の金額(事業所得の金額及び雑所得の金額のうち山林の伐採又は譲渡に係るもの並びに雑所得の金額のうち第三十五条第三項(公的年金等の定義)に規定する公的年金等に係るものを除く。)の計算上必要経費に算入すべき金額は、別段の定めがあるものを除き、これらの所得の総収入金額に係る売上原価その他当該総収入金額を得るため直接に要した費用の額及びその年における販売費、一般管理費その他これらの所得を生ずべき業務について生じた費用(償却費以外の費用でその年において債務の確定しないものを除く。)の額とする。
所得税法 第45条第1項第1号(家事関連費等の必要経費不算入等)(抜粋)
第四十五条 居住者が支出し又は納付する次に掲げるものの額は、その者の不動産所得の金額、事業所得の金額、山林所得の金額又は雑所得の金額の計算上、必要経費に算入しない。
一 家事上の経費及びこれに関連する経費で政令で定めるもの
所得税法 第56条(事業から対価を受ける親族がある場合の必要経費の特例)
第五十六条 居住者と生計を一にする配偶者その他の親族がその居住者の営む不動産所得、事業所得又は山林所得を生ずべき事業に従事したことその他の事由により当該事業から対価の支払を受ける場合には、その対価に相当する金額は、その居住者の当該事業に係る不動産所得の金額、事業所得の金額又は山林所得の金額の計算上、必要経費に算入しないものとし、かつ、その親族のその対価に係る各種所得の金額の計算上必要経費に算入されるべき金額は、その居住者の当該事業に係る不動産所得の金額、事業所得の金額又は山林所得の金額の計算上、必要経費に算入する。この場合において、その親族が支払を受けた対価の額及びその親族のその対価に係る各種所得の金額の計算上必要経費に算入されるべき金額は、当該各種所得の金額の計算上ないものとみなす。
所得税法施行令 第96条(家事関連費)
第九十六条 法第四十五条第一項第一号(必要経費とされない家事関連費)に規定する政令で定める経費は、次に掲げる経費以外の経費とする。
一 家事上の経費に関連する経費の主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
二 前号に掲げるもののほか、青色申告書を提出することにつき税務署長の承認を受けている居住者に係る家事上の経費に関連する経費のうち、取引の記録等に基づいて、不動産所得、事業所得又は山林所得を生ずべき業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
所得税基本通達 45-2(業務の遂行上必要な部分)
45-2 令第96条第1号に規定する「主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要」であるかどうかは、その支出する金額のうち当該業務の遂行上必要な部分が50%を超えるかどうかにより判定するものとする。ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。
所得税基本通達 56-1(親族の資産を無償で事業の用に供している場合)
56-1 不動産所得、事業所得又は山林所得を生ずべき事業を営む居住者と生計を一にする配偶者その他の親族がその有する資産を無償で当該事業の用に供している場合には、その対価の授受があったものとしたならば法第56条の規定により当該居住者の営む当該事業に係る所得の金額の計算上必要経費に算入されることとなる金額を当該居住者の営む当該事業に係る所得の金額の計算上必要経費に算入するものとする。
法第57条《事業に専従する親族がある場合の必要経費の特例等》関係
国税庁 タックスアンサー No.2210 必要経費の知識(抜粋)
事業所得、不動産所得および雑所得の金額を計算する上で、必要経費に算入できる金額は、次の金額です。
(1)総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額
(2)その年に生じた販売費、一般管理費その他業務上の費用の額
必要経費の算入時期
必要経費となる金額は、その年において債務の確定した金額(債務の確定によらない減価償却費などの費用もあります。)です。
つまり、その年に支払った場合でも、その年に債務の確定していないものはその年の必要経費になりませんし、 逆に支払っていない場合でも、その年に債務が確定しているものはその年の必要経費になります。
この場合の「その年において債務が確定している」とは、次の3つの要件をすべて満たす場合をいいます。
(1)その年の12月31日までに債務が成立していること。
(2)その年の12月31日までにその債務に基づいて具体的な給付をすべき原因となる事実が発生していること。
(3)その年の12月31日までに金額が合理的に算定できること。
注意事項
必要経費に算入する場合の注意事項については、次のとおりです。
(1)家事上の費用は必要経費となりませんが、個人の業務においては一つの支出が家事上と業務上の両方にかかわりがある費用(家事関連費といいます。)となるものがあります。
(例)店舗併用住宅に係る費用(租税公課、家賃、水道光熱費など)
この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます。
(2)必要経費になるものとならないものの例
イ 生計を一にする配偶者その他の親族に支払う地代家賃などは必要経費になりません。逆に、受け取った人も所得としては考えません。
これは、土地や家屋に限らずその他の資産を借りた場合も同様です。ただし、例えば子が生計を一にする父から業務のために借りた土地・建物に課される固定資産税等の費用は、子が営む業務の必要経費になります。
ロ 生計を一にする配偶者その他の親族に支払う給与賃金(青色事業専従者給与は除きます。)は必要経費になりません。
(注) 青色申告者でない人についての事業専従者控除の金額が、必要経費とみなされます。
ハ 業務用資産の購入のための借入金など、業務のための借入金の利息は必要経費になります。
(注) 不動産所得を生ずべき業務の用に供する土地等を取得するために要した負債の利子の額は、不動産所得の計算上必要経費になりますが、不動産所得の金額が損失(赤字)となった場合には、その負債の利子の額に相当する部分の損失の額は生じなかったものとみなされ、他の所得金額との損益通算はできません。
ニ 業務用資産の取壊し、除却、滅失の損失および業務用資産の修繕に要した費用は、一定の場合を除き必要経費になります。
ホ 事業税は全額必要経費になりますが、固定資産税は業務用の部分に限って必要経費になります。
ヘ 所得税や住民税は必要経費になりません。
ト 罰金、科料および過料などは必要経費になりません。
チ 公務員に対する賄賂などについては必要経費になりません。
所得税法 第39条(たな卸資産等の自家消費の場合の総収入金額算入)
第三十九条 居住者がたな卸資産(これに準ずる資産として政令で定めるものを含む。)を家事のために消費した場合又は山林を伐採して家事のために消費した場合には、その消費した時におけるこれらの資産の価額に相当する金額は、その者のその消費した日の属する年分の事業所得の金額、山林所得の金額又は雑所得の金額の計算上、総収入金額に算入する。
所得税法 第41条(農産物の収穫の場合の総収入金額算入)
第四十一条 農業を営む居住者が農産物(米、麦その他政令で定めるものに限る。)を収穫した場合には、その収穫した時における当該農産物の価額(以下この条において「収穫価額」という。)に相当する金額は、その者のその収穫の日の属する年分の事業所得の金額の計算上、総収入金額に算入する。
2 前項の農産物は、同項に規定する時にその収穫価額をもつて取得したものとみなす。
農業を営む者の取引に関する記載事項等の特例について(法令解釈通達)平成18年1月12日 課個5-3(抜粋)
1 青色申告者の場合
(1) 農産物を収穫した場合の収入金額等の計上時期、計算及び記帳の方法等について
農産物(所得税法施行令第88条(農産物の範囲)に規定するものをいう。)を収穫した場合の収入金額の計上時期及び当該計算については、同法第41条(農産物の収穫の場合の総収入金額算入)第1項に規定するいわゆる収穫基準による(同法第67条(小規模事業者の収入及び費用の帰属時期)に規定するいわゆる現金主義を選択した場合を除く。)。(中略)農産物の収入に関する事項及び棚卸資産の記帳に当たって、農産物の数量、単価、金額の記載については、次に掲げる農産物の別によりそれぞれ次の方法によっても差し支えない。
米麦等の穀類/野菜等の生鮮な農産物/その他の農産物
収穫時の記載 数量のみ記載し、単価、金額は記載を省略する。/記載を省略する。
販売時の記載 数量、単価、金額を記載する。/数量、単価、金額を記載する。ただし、数量、単価について明らかでない場合は記載を省略する。
家事消費等の記載 年末に一括して、数量、単価、金額を記載する。/年末に一括して金額のみを記載する。/年末に一括して、数量、単価、金額を記載する。
棚卸表の記載 数量、単価、金額を記載する。/記載を省略する。/数量、単価、金額を記載する。ただし、その数量が僅少なものは省略する。
摘要
イ 野菜等の生鮮な農産物及びその他の農産物の区分はおおむね次による。
(イ)「野菜等の生鮮な農産物」とは、すべての野菜類及び果実等のうち収穫時から販売又は消費等が終了するまでの期間が比較的短いものをいい、例えば、ぶどう、もも、なし、びわなどがこれに含まれる。
(ロ)「その他の農作物」とは、果物のうち収穫時から販売又は消費等が終了するまでの期間が比較的長いもの及びいも類(甘しょ、馬れいしょ)等の農産物をいい、この種の果物には例えば、みかん、りんご、くりなどが含まれる。
ロ 棚卸表に記載する価額は、収穫時の価額によるものとする。
2 青色申告者以外の場合
(1) 農産物の家事消費等の金額の計算及び記載の方法等について
ロ 農産物の家事消費等の金額については、収穫年次の異なるごとにその収穫した時における当該農産物の価額の平均額又は販売価額(市場等に対する出荷価格をいう。)の平均額によって計算することとして差し支えない。
(2) 農産物の棚卸しについて
イ 農産物の棚卸価額は、当該農産物の収穫時の価額によるものとする。
ロ 「野菜等の生鮮な農産物」については、棚卸しを省略して差し支えない。
ハ 「その他の農産物」(上記1(1)の表の摘要イ(ロ)に定める農産物をいう。)については、数量が僅少なものは棚卸しを省略して差し支えない。
国税庁「令和7年分 収支内訳書(農業所得用)の書き方」(収入金額の明細)(抜粋)
○収入金額の明細
販売金額 本年中の販売金額を記入します。なお、販売後、まだ実際に代金を受け取っていない場合でも本年中に販売したものについては、全て本年分の販売金額になります。
家事消費・事業消費 金額 農作物を家事及び事業(雇人費の現物支給など)のために消費した場合に、収穫時の生産者販売価額により計算して記入します。
農産物の棚卸高 収穫時の生産者販売価額により計算して記入します。なお、米麦等の穀物以外の農産物で数量が僅かなものについては、棚卸しを省略しても差し支えありません。
国税庁「令和7年分 白色申告者の決算の手引き(農業所得用)」1 農産物の棚卸し(抜粋)
1 農産物の棚卸し
収穫した農産物の棚卸価額は、農産物の収穫時の価額によって計算します。この農産物の収穫時の価額とは、収穫した時の生産者販売価格(庭先裸価格)によることになっています。
なお、専ら家事消費などに充てるための作物、野菜類、ぶどう、桃、梨など収穫時から販売消費されるまでの期間が比較的短い果実については、棚卸しを省略しても差し支えありません。また、甘しょ、馬れいしょなどの芋類やみかん、りんご、くりなどの果実についても、その数量がわずかなものは棚卸しを省略できることになっています。
国税庁「帳簿の記帳のしかた(農業所得者用)」3 記帳の内容等/(4) 簡易な方法による記載(抜粋)
3 記帳の内容等
(1)農産物の収穫に関する事項 Ⓐ収穫の年月日 Ⓑ農産物の種類 Ⓒ数量
(1)農産物の収穫価額に関する事項 Ⓐ収穫の年月日 Ⓑ農産物の種類 Ⓒ数量
(2)農産物、繭、畜産物等の売上、家事消費等に関する事項 ①取引の年月日 ②相手方の名称 ③〜④金額
(4) 簡易な方法による記載
(1)農産物の収穫に関する事項 米、麦その他の穀物以外の農産物については、収穫に関する事項の記載を省略することができる。
(1)農産物の収穫価額に関する事項 米、麦その他の穀物以外の農産物については、収穫に関する事項の記載を省略することができる。
※引用は原文のままです。読みやすさのため改行位置を調整し、一部を抜粋している箇所があります(編集・加工を行った部分)。最新の内容は必ず出典元のページでご確認ください。
三農業・農家の場合
まず押さえたいのが収穫基準と自家消費です。年末に売れ残った在庫は、棚卸として収入に入ります。自家消費のほうは「食べた分は経費から抜く」と考えている方が多いのですが、正しくは収入に加える処理です。毎日のことですので、月ごとにおおよその数量を控えておくと年末が楽になります。金額は平均額で計算して差し支えありません。
次が家族への支払いです。農業は家族総出で回すことが多いだけに、家族へ払う地代や給与の額そのものが大きくなりがちです。これらは必要経費になりませんので、経費に入れたまま申告していると、その分だけ所得を少なく申告していることになります。青色申告を選んで青色事業専従者給与の届出を出しておけば、家族への給与を経費にできます。農業で青色申告を勧める理由の多くは、この一点にあります。
軽トラックや管理機は、生活での使用が混ざります。走行距離や稼働時間で按分し、その根拠を残してください。固定資産税は業務用の部分に限って必要経費になりますので、自宅部分は家事費です。
※実際の取扱いは業態・契約・実態により異なります。個別の判断は税理士または所轄税務署にご確認ください。
四相談先
ここまでの線引きは、実際の契約や業務の実態によって結論が変わります。判断がつかない支出がある、金額が大きい、過去分もさかのぼって直したいといった場合は、早めに専門家に確認したほうが結果的に安く済みます。依頼先の探し方は大きく 2 通りあります。

推奨
運営:弁護士ドットコム株式会社(東証プライム上場)
税理士ドットコム
全国 6,800 名以上の税理士から無料で紹介を受けられる、東証プライム上場企業運営の税理士マッチングサイト。料金や得意分野で比較可能。
こんな方に:事業所得・不動産所得・相続など複雑な申告がある方

運営:株式会社ココナラ(東証グロース上場)
ココナラ
スキルシェアマーケットプレイス最大手。リンク先は確定申告・税務のカテゴリで、記帳代行・確定申告書の作成代行・スポット相談などのサービスが「スキル」単位で出品されており、対応範囲・料金・納期・レビューを商品ページで比較できます。
こんな方に:決算だけ・1 期分だけといった単発の依頼を、明示価格で比較したい方
ご自身の場合にどうなるか、判断に迷ったときは。
税理士に相談する →